Domain minibagger-verleih.de kaufen?
Wir ziehen mit dem Projekt
minibagger-verleih.de um.
Sind Sie am Kauf der Domain
minibagger-verleih.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain minibagger-verleih.de kaufen?
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **

Ähnliche Suchbegriffe für Kreditgenossenschaften
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
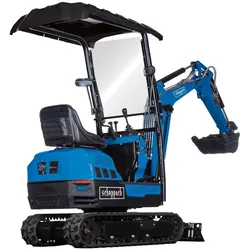
Scheppach Minibagger EXC1400Der Scheppach Mini-Bagger mit 1080 kg Betriebsgewicht ist der ideale Helfer für Erdarbeiten, Grabarbeiten, Brecharbeiten oder andere Einsätze auf der Baustelle oder im Gartenbau. Angetrieben von einem kraftvollen 11,5 PS 4-Takt-Benzinmotor mit 420 cm3 Hubraum meistert er anspruchsvolle Aufgaben zuverlässig. Das ausfahrbare Fahrwerk von 720 bis 900 mm sorgt wahlweise für kompakte Abmessungen in engen Bereichen oder maximale Stabilität beim Baggerbetrieb. Mit einer Grabtiefe von bis zu 1760 mm, einer Reichweite von 3210 mm und einer Überladehöhe von 2115 mm lassen sich auch anspruchsvolle Arbeiten erledigen. Für eine hohe Effizienz sorgen die doppelte Pumpenleistung von 2 x 13 L/min und der 13,5-Liter-Hydrauliköltank. Dank des zusätzlichen Hydraulikkreises lassen sich verschiedene Anbaugeräte flexibel einsetzen. Im Standardlieferumfang ist eine 350 mm breite Schaufel mit 0,022 m3 Fassungsvermögen enthalte.6949,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
-
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **

Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine oder niedrige monatliche Gebühren haben, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, kostenlose Geldautomaten ihres Instituts nutzen und Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu finden. **
Wie hat sich das Konzept des "Lending" im Finanzwesen entwickelt und welche Auswirkungen hat es auf verschiedene Bereiche wie Bankwesen, Peer-to-Peer-Kredite und Kreditgenossenschaften?
Das Konzept des "Lending" im Finanzwesen hat sich im Laufe der Zeit stark verändert. Früher war es hauptsächlich auf traditionelle Banken beschränkt, die Kredite an Einzelpersonen und Unternehmen vergaben. Mit dem Aufkommen von Peer-to-Peer-Kreditplattformen haben sich jedoch neue Möglichkeiten für Kreditnehmer und -geber eröffnet. Diese Plattformen ermöglichen es Einzelpersonen, direkt miteinander zu leihen und zu leihen, ohne dass eine traditionelle Bank als Vermittler fungiert. Kreditgenossenschaften haben auch von diesem Konzept profitiert, da sie alternative Kreditmöglichkeiten für ihre Mitglieder anbieten können, die möglicherweise von traditionellen Banken abgelehnt wurden. Insgesamt hat die Entwicklung des "Lending" im Finanzwesen zu **
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
Kajak-Paddel robust für Verleih und VereineDieses robuste Kajakpaddel ist für den intensiven Gebrauch und für den Verleih geeignet. Ideal für Verleiher und Vereine. Reparatur::2 Paddelblätter, die leicht ausgetauscht werden können. Paddel nicht wegwerfen! |Verstellbar::Einfaches Verstellen des Paddels durch das Locking-System. 210–225 cm. |Stabilität::Robustes Paddel dank Schaft aus Aluminium. Paddelblätter mit hoher UV-Resistenz.44,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Scheppach Minibagger EXC1400Der Scheppach Mini-Bagger mit 1080 kg Betriebsgewicht ist der ideale Helfer für Erdarbeiten, Grabarbeiten, Brecharbeiten oder andere Einsätze auf der Baustelle oder im Gartenbau. Angetrieben von einem kraftvollen 11,5 PS 4-Takt-Benzinmotor mit 420 cm3 Hubraum meistert er anspruchsvolle Aufgaben zuverlässig. Das ausfahrbare Fahrwerk von 720 bis 900 mm sorgt wahlweise für kompakte Abmessungen in engen Bereichen oder maximale Stabilität beim Baggerbetrieb. Mit einer Grabtiefe von bis zu 1760 mm, einer Reichweite von 3210 mm und einer Überladehöhe von 2115 mm lassen sich auch anspruchsvolle Arbeiten erledigen. Für eine hohe Effizienz sorgen die doppelte Pumpenleistung von 2 x 13 L/min und der 13,5-Liter-Hydrauliköltank. Dank des zusätzlichen Hydraulikkreises lassen sich verschiedene Anbaugeräte flexibel einsetzen. Im Standardlieferumfang ist eine 350 mm breite Schaufel mit 0,022 m3 Fassungsvermögen enthalte.6949,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
Ähnliche Suchbegriffe für Kreditgenossenschaften
-
Eymer, Wilfrid: Grundlagen der ErdbewegungGrundlagen der Erdbewegung , Heutige Bau- und Gewinnungsprojekte stehen unter einem hohen Zeit- und Kostendruck. Das erfordert den Einsatz leistungsfähiger und wirtschaftlicher Erdbewegungsgeräte. Der Erfolg eines Projektes hängt ganz wesentlich von der richtigen Auswahl und Anzahl der Baumaschinen sowie einer optimalen Abstimmung der Systeme ab. Auch wenn vieles dabei der Erfahrung überlassen bleibt, ist die Grundlage solcher Projekte heutzutage eine umfassende und ordentliche Kalkulation. Die 2. Auflage des Handbuchs Grundlagen der Erdbewegung war lange Zeit vergriffen und erscheint im Frühjahr 2020 als überarbeitete 3. Auflage. Gut verständlich und übersichtlich geben die Autoren mit ihrem Werk Projektplanern und -verantwortlichen eine praxisnahe Hilfestellung zur sorgfältigen Einsatzanalyse und den erforderlichen, umfangreichen Berechnungen. Anhand der grundlegenden Phasen im Erdbewegungsprozess, ausgehend vom Material, über das Lösen, Laden, Transportieren, Einbauen und Verdichten, werden die wichtigsten Schritte der Leistungsberechnung und Verfahrensoptimierung erläutert. Umfangreiches Grundlagenwissen, einfach nachvollziehbare Formeln und zahlreiche Beispiele runden die Information für den Leser ab. , Gabelfedern > Vorderradaufhängung & Teile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 202004, Produktform: Kartoniert, Autoren: Eymer, Wilfrid~Oppermann, Stefan~Redlich, Roland~Schümann, Michael, Auflage: 20003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 168, Keyword: Baumaschinen; Kalkulation; Laden; Lösen; Verdichten, Fachschema: Bau / Straßenbau~Straßenbau - Straßenbauer, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 174, Höhe: 20, Gewicht: 615, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
-
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine oder niedrige monatliche Gebühren haben, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, kostenlose Geldautomaten ihres Instituts nutzen und Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu finden. **
-
Wie hat sich das Konzept des "Lending" im Finanzwesen entwickelt und welche Auswirkungen hat es auf verschiedene Bereiche wie Bankwesen, Peer-to-Peer-Kredite und Kreditgenossenschaften?
Das Konzept des "Lending" im Finanzwesen hat sich im Laufe der Zeit stark verändert. Früher war es hauptsächlich auf traditionelle Banken beschränkt, die Kredite an Einzelpersonen und Unternehmen vergaben. Mit dem Aufkommen von Peer-to-Peer-Kreditplattformen haben sich jedoch neue Möglichkeiten für Kreditnehmer und -geber eröffnet. Diese Plattformen ermöglichen es Einzelpersonen, direkt miteinander zu leihen und zu leihen, ohne dass eine traditionelle Bank als Vermittler fungiert. Kreditgenossenschaften haben auch von diesem Konzept profitiert, da sie alternative Kreditmöglichkeiten für ihre Mitglieder anbieten können, die möglicherweise von traditionellen Banken abgelehnt wurden. Insgesamt hat die Entwicklung des "Lending" im Finanzwesen zu **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.